Réduire le reste à charge sans retarder l’accès aux spécialistes
Une consultation spécialisée peut sembler abordable jusqu’à l’annonce d’un dépassement d’honoraires ou d’un examen supplémentaire. Pour mieux maîtriser votre budget santé, vérifiez ce qui restera à payer et agissez sur les tarifs, les remboursements et l’avance de frais. L’objectif est de rendre le coût des soins plus prévisible, sans repousser ceux dont vous avez besoin.
Partir du reste à charge, pas du prix affiché
Le reste à charge correspond à la dépense qui subsiste après les remboursements de l’Assurance Maladie et de la complémentaire santé. Il peut inclure des dépassements d’honoraires, des prestations exclues du contrat et certaines participations non remboursables. Une garantie exprimée en pourcentage s’applique généralement à une base de remboursement, et non au montant total de la facture. Le niveau affiché ne suffit donc pas à connaître la somme que vous devrez régler.
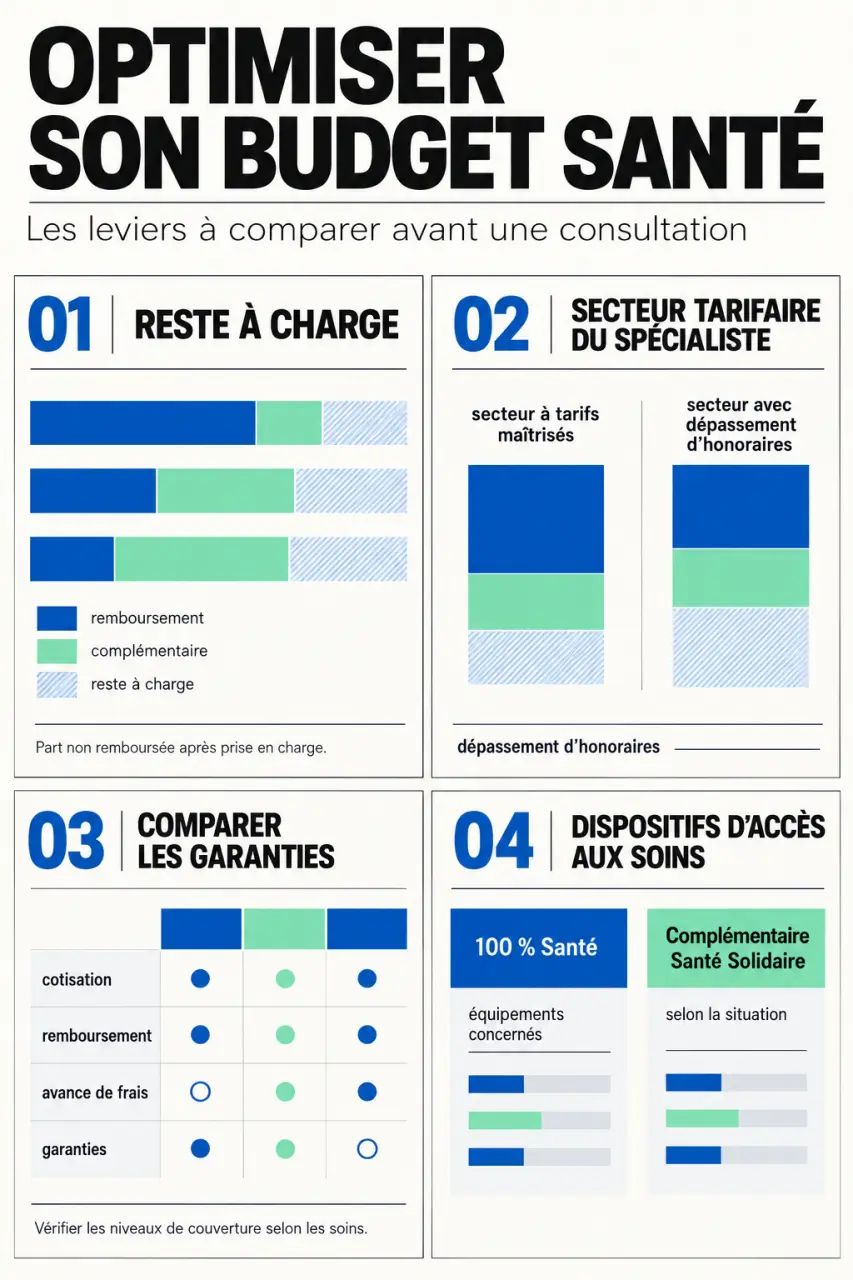
Selon la DREES, le reste à charge moyen atteignait 274 € par an et par habitant en 2023, pour une participation directe des ménages de 18,6 milliards d’euros. Cette moyenne ne prédit pas votre situation : une prothèse dentaire ou plusieurs consultations spécialisées peuvent concentrer les dépenses sur une courte période.
Reprenez vos décomptes et vos factures sur une année. Distinguez les cotisations, les sommes qui ne sont pas remboursées et les avances de frais qui vous sont versées plus tard. Repérez aussi les besoins prévisibles, comme les lunettes, le suivi spécialisé, l’orthodontie ou une éventuelle hospitalisation. Ce bilan vous aidera à déterminer quels postes méritent une couverture plus adaptée.
Vérifier le tarif du spécialiste avant le rendez-vous
Déclarer un médecin traitant et respecter le parcours de soins coordonné favorise un meilleur remboursement, sauf situations particulières et accès directs autorisés. Le médecin traitant peut vous orienter vers un professionnel adapté à votre besoin médical et aux possibilités locales. Avant le rendez-vous, vérifiez toutefois les conditions de remboursement applicables à votre situation.
Lorsque cela est possible, privilégiez un médecin de secteur 1, qui applique les tarifs conventionnels hors exceptions autorisées. En secteur 2, recherchez un praticien adhérant à un dispositif de pratique tarifaire maîtrisée. Les dépassements y sont encadrés, mais pas nécessairement supprimés. Le secteur du médecin et son adhésion à ce dispositif peuvent donc influer sur le montant restant à votre charge.
- Demandez le tarif de la consultation et celui des éventuels actes associés.
- Vérifiez le secteur du praticien et les garanties prévues par votre complémentaire.
- Pour un acte coûteux programmé, demandez un devis et une estimation écrite du remboursement.
- Si les délais sont longs, renseignez-vous auprès d’autres cabinets ou de consultations hospitalières, sans retarder un soin urgent.
Une petite réserve financière peut aider à absorber le décalage entre le paiement et le remboursement. Calibrez-la selon les avances que vous avez réellement observées, plutôt que de retenir un montant arbitraire. Vous pourrez ainsi distinguer un problème de trésorerie d’un problème de couverture : le premier concerne le moment du paiement, le second le montant qui restera à votre charge.
Comparer les mutuelles sur les dépenses qui vous concernent
Une cotisation basse n’est avantageuse que si les garanties correspondent à vos besoins. Comparez le coût annuel des cotisations et le reste à charge estimé pour les soins que vous utilisez régulièrement. Pour approfondir les questions de couverture avant de comparer les offres, vous pouvez consulter ces détails, puis demander des simulations personnalisées aux organismes.
| Poste prioritaire | Points à vérifier |
|---|---|
| Consultations spécialisées | Base de remboursement, dépassements couverts et distinction selon l’adhésion du médecin à un dispositif tarifaire maîtrisé. |
| Hospitalisation | Honoraires, forfait journalier, chambre particulière et limites de durée. |
| Optique, dentaire, audition | Forfaits, plafonds, périodicité et équipements éligibles au 100 % Santé. |
| Psychologie et médecines douces | Professionnels admis, montant par séance et plafond annuel. |
Certaines garanties de médecines douces atteignent 200 € par an. Ce forfait ne justifie pas, à lui seul, une cotisation supérieure à votre utilisation probable. Vérifiez également les exclusions, les délais de carence et les actes hors nomenclature. Une formule renforcée ne rembourse pas automatiquement tous les soins, et les plafonds peuvent limiter la prise en charge.
Au départ à la retraite ou lors d’un changement familial, réévaluez votre contrat : vos besoins et le financement de votre couverture peuvent évoluer. Demandez une simulation fondée sur des soins concrets, comme une consultation spécialisée ou un équipement optique, plutôt qu’une simple présentation des niveaux de garantie. Vous pourrez comparer le coût de la cotisation avec les remboursements attendus.
Mobiliser les aides et anticiper sans reporter les soins
Le 100 % Santé permet d’accéder à certains équipements optiques, dentaires et auditifs sans reste à charge, sous les conditions du dispositif, notamment avec une complémentaire responsable ou la Complémentaire Santé Solidaire. Il ne couvre pas toutes les prestations. Sur le devis, demandez à distinguer les équipements du panier éligible des options à tarif libre afin de comparer les prix et les remboursements.
Les réseaux de soins proposent des tarifs négociés, avec des économies annoncées de 10 à 30 % selon les prestations. Comparez néanmoins le prix final et l’équipement proposé : un tarif réduit ne suffit pas à déterminer si la solution correspond à votre besoin. Le tiers payant, lui, réduit l’avance de frais. Ce n’est pas une remise, et un reste à charge peut subsister après le règlement.
Si vos ressources sont modestes, vérifiez votre éligibilité à la Complémentaire Santé Solidaire auprès de l’Assurance Maladie. Selon votre situation, elle peut être gratuite ou demander une participation financière. Les conditions évoluent : consultez les informations actualisées plutôt que de vous fier à un ancien plafond de revenus.
Enfin, comparez les prix des médicaments non remboursés et demandez conseil au pharmacien sur les génériques, pour lesquels une économie moyenne de 30 % est annoncée. Ne modifiez pas votre traitement sans avis professionnel. Maintenez les suivis et les dépistages recommandés : anticiper permet d’organiser les soins et leur financement, sans attendre qu’une difficulté s’aggrave.
Articles qui pourraient vous intéresser :
 Supra sculpt avant / après : résultats, photos et avis à connaître
 Métabolisme et dépense calorique : 7 aliments naturels pour stimuler votre organisme
 Graines de sésame : risques allergiques, contaminations chimiques et précautions essentielles
 Où acheter la spiruline : 5 critères pour éviter les métaux lourds et le séchage industriel