Optimiser son budget santé sans renoncer aux spécialistes, à l’optique ni au dentaire
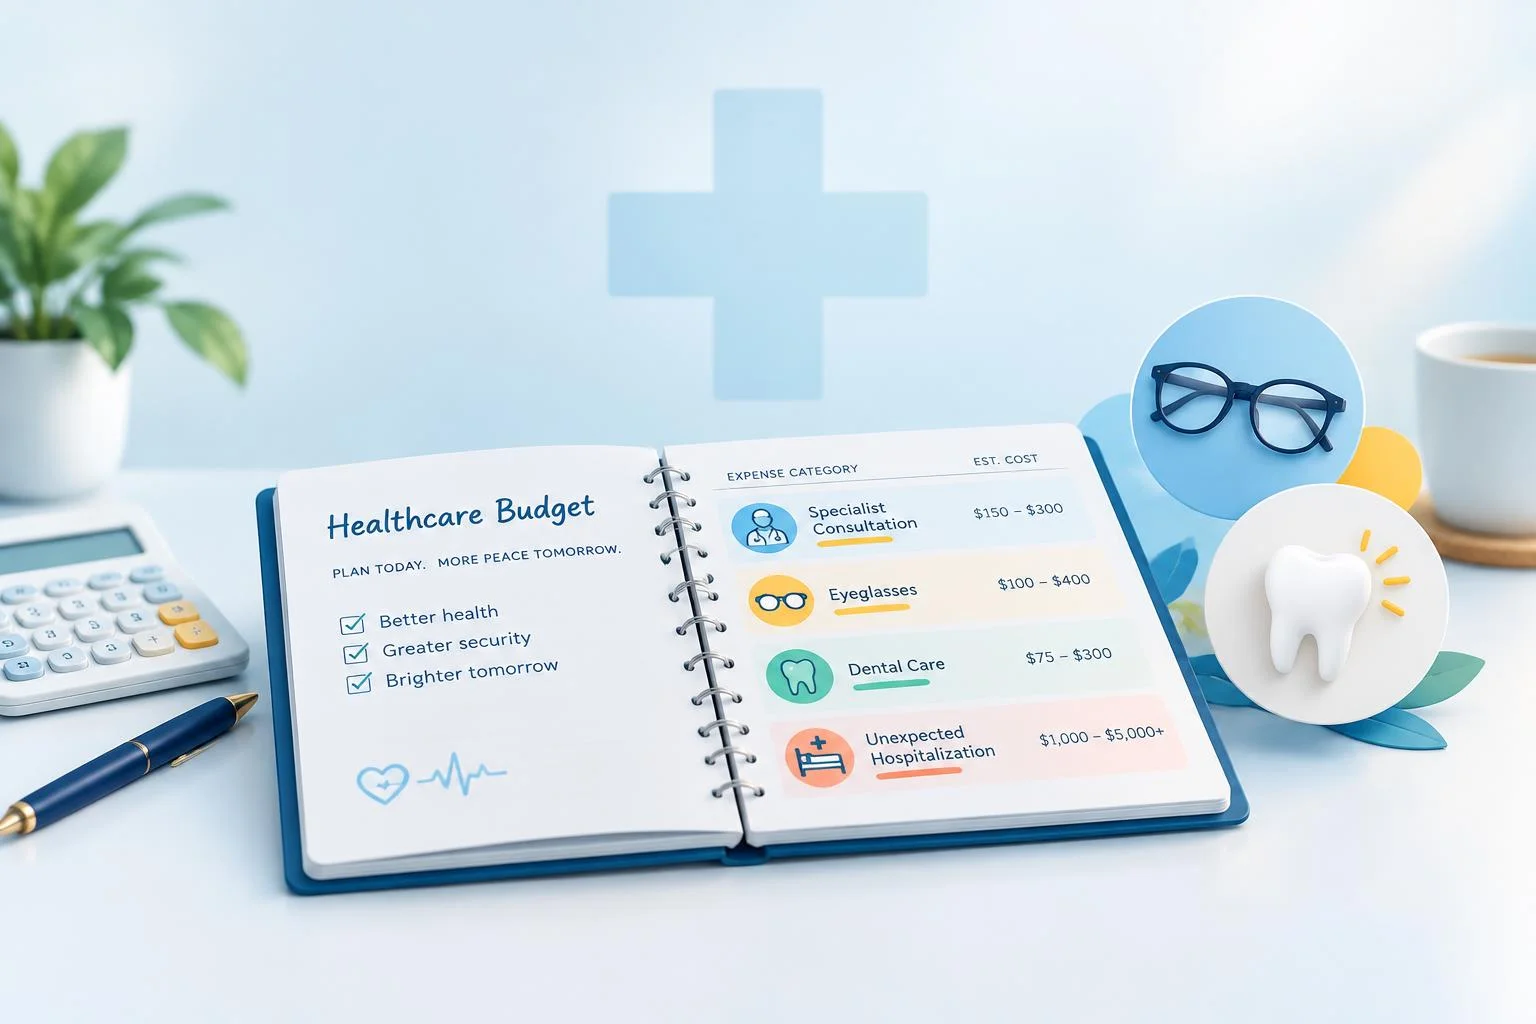
Un budget santé se fragilise rarement à cause d’une seule dépense. Il suffit parfois d’additionner une consultation de spécialiste avec dépassement d’honoraires, une paire de lunettes, des soins dentaires ou une hospitalisation imprévue. Pour réduire le reste à charge, mieux vaut donc anticiper les postes coûteux et vérifier les garanties avant de choisir un professionnel ou un équipement.
Repérer les dépenses qui pèsent sur le budget santé
Le reste à charge correspond à la somme qui demeure à payer après le remboursement de l’Assurance Maladie et, le cas échéant, celui de la complémentaire santé. Il ne dépend pas uniquement du prix du soin. La base de remboursement, les dépassements d’honoraires, les plafonds du contrat et les actes hors nomenclature ont aussi un impact.
Les consultations de spécialistes, l’optique, le dentaire, l’audition et l’hospitalisation méritent une vérification prioritaire. Pour une hospitalisation, contrôlez la prise en charge du forfait journalier, des honoraires médicaux et d’une éventuelle chambre particulière. Pour la psychologie, les médecines douces ou certains appareillages, recherchez plutôt des forfaits exprimés en euros. Ces prestations sont souvent peu ou pas remboursées selon les situations.
| Poste de soins | Point à contrôler avant de choisir |
|---|---|
| Spécialistes | Dépassements, secteur tarifaire, garantie en pourcentage ou forfait |
| Optique, dentaire, audition | Accès au 100 % Santé, plafond et fréquence de renouvellement |
| Hospitalisation | Honoraires, forfait journalier et chambre particulière |
| Soins peu remboursés | Forfait annuel, nombre de séances et exclusions |
Adapter sa complémentaire à ses besoins réels
Une mutuelle utile n’est pas forcément celle qui propose le plus de garanties. Elle doit correspondre à votre situation : fréquence des consultations, port de lunettes, besoins dentaires prévisibles, enfants en orthodontie, suivi psychologique ou risque d’hospitalisation. Comparez le montant de la cotisation avec les soins que vous utilisez réellement. Vérifiez aussi les plafonds annuels, les délais de carence et les exclusions.
Lire les garanties au-delà du pourcentage affiché
Une garantie élevée en pourcentage de la base de remboursement peut rester insuffisante face à un tarif libre et à un dépassement important. À l’inverse, un forfait en euros est souvent plus lisible pour l’optique ou les actes non remboursés. Avant de souscrire ou de modifier un contrat, demandez une simulation fondée sur vos soins habituels et sur un besoin ponctuel coûteux. Vous pourrez ainsi comparer des offres qui semblent proches sur le papier.
Examinez également la fréquence de vos dépenses. Une garantie renforcée en optique n’a pas le même intérêt pour une personne qui renouvelle rarement ses lunettes que pour un assuré qui doit régulièrement changer d’équipement. Le même raisonnement s’applique aux soins dentaires, à l’audition, à l’hospitalisation et aux consultations spécialisées. Une révision lors d’un changement de situation familiale, professionnelle ou de santé peut éviter de payer des options peu utilisées.
Pour mieux comprendre les garanties, les remboursements et les arbitrages possibles, les dossiers de mutuelle-sante-magazine.com peuvent aider à préparer vos comparaisons avant de demander un devis.
Réduire le coût d’une consultation spécialisée
Déclarer un médecin traitant et respecter le parcours de soins coordonné favorisent un meilleur remboursement lorsque l’orientation vers un spécialiste est nécessaire. Certaines spécialités et situations permettent toutefois un accès direct. Renseignez-vous avant de prendre rendez-vous pour éviter une baisse de prise en charge.
Comparer le tarif avant de retenir un rendez-vous
Un rendez-vous rapide n’est pas toujours le moins coûteux. Demandez si le praticien exerce en secteur 1, pratique des dépassements d’honoraires ou adhère au dispositif de pratique tarifaire maîtrisée. Ces informations permettent d’estimer le montant restant à payer et de le comparer à votre niveau de garantie. Lorsque le suivi le permet, une consultation à distance ou un spécialiste situé un peu plus loin peut aussi élargir le choix, sans remplacer l’évaluation médicale nécessaire.
Avant une intervention, un traitement dentaire, une prothèse, un équipement optique ou auditif, exigez un devis écrit. Transmettez-le à votre complémentaire pour connaître la prise en charge estimée. Comparez ensuite au moins deux propositions en vérifiant que les prestations sont comparables : matériau, garantie, honoraires, suivi et frais additionnels éventuels.
Utiliser les dispositifs qui limitent l’avance de frais
Le panier 100 % Santé concerne certaines lunettes, prothèses dentaires et aides auditives. Avec un équipement inclus dans ce panier et un contrat responsable, il est possible d’éviter un reste à charge sur les prestations concernées. Cela ne signifie pas que toutes les options disponibles sont intégralement prises en charge. Demandez au professionnel de distinguer clairement l’offre 100 % Santé de l’offre à tarif libre.
Les réseaux de soins partenaires peuvent proposer des tarifs négociés chez certains opticiens, dentistes ou audioprothésistes. Le tiers payant limite l’avance de frais sur la part couverte. Pour les revenus modestes, la Complémentaire Santé Solidaire peut également faciliter l’accès aux soins. Vérifiez votre éligibilité avant de renoncer à une consultation ou à un équipement nécessaire.
Prévenir les dépenses plutôt que les subir
La prévention est une décision budgétaire autant que médicale. Les dépistages recommandés, le suivi d’un problème dentaire dès les premiers signes, le renouvellement raisonné d’un équipement et le respect d’un traitement peuvent éviter des soins plus complexes. Demandez aussi au pharmacien si un médicament générique est approprié. Il peut constituer une alternative moins coûteuse au médicament princeps.
Comparez les prix lorsque vous achetez un médicament sans ordonnance, car les tarifs peuvent varier d’une pharmacie à l’autre. Pour les soins dentaires, optiques ou auditifs, anticipez les renouvellements et demandez un devis avant tout engagement. Ces réflexes donnent une vision plus précise du coût final.
Enfin, conservez devis, décomptes et factures dans un même dossier. Cette trace permet de repérer les dépenses récurrentes, d’anticiper un soin coûteux et de réévaluer votre contrat au bon moment. Optimiser son budget santé consiste moins à chercher le prix le plus bas qu’à obtenir, avant chaque dépense importante, une information claire sur le tarif, le remboursement et les solutions disponibles.

- Optimiser son budget santé sans renoncer aux spécialistes, à l’optique ni au dentaire - 3 octobre 2026
- Programme alimentaire musculation : les repères chiffrés pour prendre du muscle sans excès de graisse - 3 octobre 2026
- Lilly Skin : un démaquillage pratique, mais la friction reste le vrai point de vigilance - 2 octobre 2026
Articles qui pourraient vous intéresser :
 Musc anass el nabil : avis, tenue, prix et alternatives
 Fitness femme à la maison : 3 programmes ciblés pour transformer sa silhouette en 30 jours
 1h de stepper par jour : résultats réels sur la balance et la silhouette en 4 semaines
 Pistache et santé : 3 grammes de fibres et un profil lipidique protecteur pour le cœur